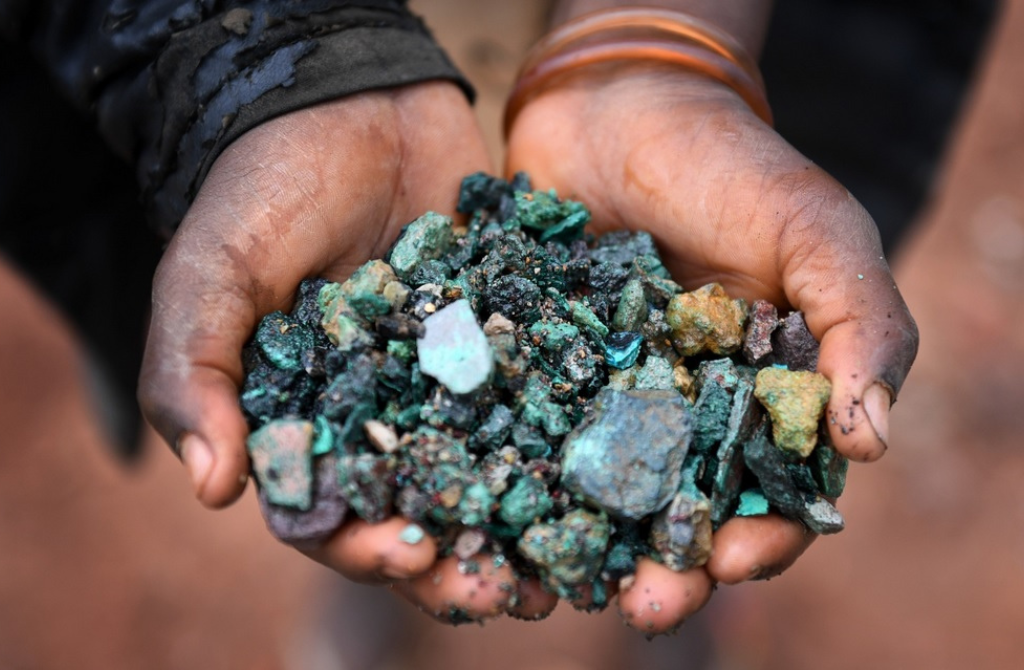
En limitant depuis des mois ses exportations de cobalt, la République démocratique du Congo cherche à soutenir les prix, au risque d’encourager les industriels à utiliser d’autres chimies de batteries. Alors que le premier producteur mondial cherche à maximiser ses revenus, il doit le faire sans compromettre ses débouchés.
La demande mondiale de cobalt devrait continuer d’augmenter malgré les restrictions en RDC et la progression des batteries qui n’utilisent pas ce métal. Selon les prévisions de Benchmark Mineral Intelligence reprises par le Cobalt Institute dans sa newsletter d’octobre, la consommation du métal progresserait de 8 % en 2026, puis de 2,5 % en 2027, principalement grâce aux véhicules électriques.
Ces prévisions contrastent avec les avertissements formulés depuis l’interdiction d’exportation imposée en février 2025 par Kinshasa, remplacée par des quotas en octobre de la même année. Le chinois CMOC, qui exploite plusieurs mines en RDC, avait demandé en mai 2025 la levée de l’embargo, son vice-président Kenny Ives avertissant que les restrictions pouvaient accélérer l’adoption des batteries lithium-fer-phosphate (LFP), qui ne contiennent pas de cobalt. Jinchuan International, autre producteur chinois présent en RDC, estime que les restrictions ont révélé la vulnérabilité de l’approvisionnement en cobalt et encouragé les investissements dans la substitution.
L’AIE apporte également des éléments favorables à plus longue échéance. Certaines batteries plus riches en cobalt conservent des parts de marché supérieures à ses anticipations, notamment dans les véhicules haut de gamme en Europe et en Amérique du Nord. Les exigences de performance et d’autonomie soutiennent leur utilisation. L’agence prévoit encore une hausse de près de deux tiers des besoins automobiles en cobalt entre 2025 et 2040, dans son scénario fondé sur les politiques annoncées.
Ces perspectives de croissance restent donc favorables à la stratégie de Kinshasa, qui cherche à éviter qu’une offre trop abondante ne fasse chuter les prix. En limitant les exportations, les quotas réduisent les quantités disponibles pour les acheteurs et limitent les risques d’excédent qui ont fait fortement chuter les prix entre 2023 et début 2025. L’AIE envisage ainsi un déficit du marché dès 2026 si les restrictions persistent, sous réserve notamment de l’évolution de l’offre de l’Indonésie, deuxième producteur mondial.
Pour évaluer le succès durable des quotas, il faudra suivre conjointement les cours, les volumes effectivement exportés et les recettes obtenues. Vendre plus cher ne suffit pas à garantir des revenus supérieurs si les quantités commercialisées diminuent trop fortement. À plus longue échéance, l’évolution des parts de marché selon le type de batteries restera déterminante. S&P Global Energy Horizons prévoit déjà une baisse de 9,6 % de la demande de cobalt du secteur automobile en Chine entre 2026 et 2030, malgré une progression des ventes de véhicules électriques. La capacité des autres marchés à compenser ce recul chinois sera donc à surveiller, tout comme la production des pays concurrents.